Mấy ngày nay nhiều người chơi Tiệm Trà Nhỏ, một game mở quán trà sữa chạy trên trình duyệt điện thoại. Game làm kỹ: nấu nguyên liệu có hạn dùng, trả tiền mặt bằng, điện nước, lương nhân viên, phí app giao hàng 20%, vay ngân hàng, và cuối năm còn tính thuế hộ kinh doanh theo ngưỡng 1 tỷ đồng.
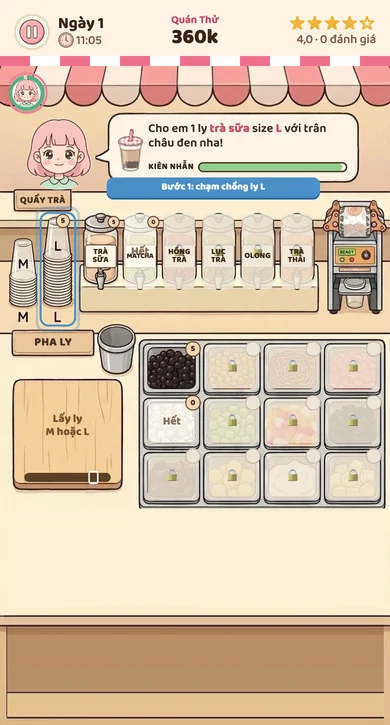
Chính vì game làm giống thật nên người chơi dễ tin rằng thuế ngoài đời cũng tính như trong game. Bài này đối chiếu phần thuế, kế toán và lao động của Tiệm Trà Nhỏ bản 3.11 với luật đang áp dụng năm 2026, để ai đang hoặc sắp mở quán không hiểu sai.
Nói trước để công bằng: phần lớn khung thuế trong game là đúng. Chỗ lệch nằm ở cách tính, và chỗ đó lại đúng là chỗ chủ quán hay nhầm nhất.
- Game đúng ở ngưỡng 1 tỷ đồng, ở tỷ lệ 3% GTGT và 1,5% TNCN cho dịch vụ ăn uống, và ở chỗ không còn lệ phí môn bài.
- Game sai ở chỗ quan trọng nhất: GTGT chỉ tính trên phần vượt 1 tỷ. Luật tính GTGT trên toàn bộ doanh thu khi đã vượt ngưỡng, chỉ TNCN mới trừ 1 tỷ.
- Quán doanh thu 1,2 tỷ đồng một năm: game tính 9 triệu tiền thuế, luật năm 2026 là 31,8 triệu.
- Tới hết 31/12/2026, quán trà sữa xuất hoá đơn được giảm 20% mức tỷ lệ GTGT, tức 2,4% thay vì 3%. Game chưa có khoản giảm này.
- Game cộng lì xì, tiền trúng vé số, tiền cọc tiệc vào doanh thu của quán. Luật không coi các khoản đó là doanh thu bán hàng trong ngày nhận.
- Lương nhân viên trong game thấp hơn lương tối thiểu cho ca 11 tiếng, và game chưa có bảo hiểm xã hội.
- Ba lời thoại sự cố nói sai luật: trốn thuế không bị tịch thu toàn bộ tài sản, nộp thuế chậm không bị phạt mà tính tiền chậm nộp, vay nóng vượt 20% một năm thì phần lãi vượt không có hiệu lực.
1. Những điểm game làm đúng
- Ngưỡng 1 tỷ đồng. Hộ kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống không chịu thuế GTGT và không nộp thuế TNCN. Mức 500 triệu ghi trong nhiều tài liệu cũ đã được Nghị định 141/2026/NĐ-CP sửa thành 1 tỷ, áp dụng từ 01/01/2026.
- Tỷ lệ theo ngành. Quán trà sữa thuộc nhóm “sản xuất, vận tải, dịch vụ có gắn với hàng hoá, dịch vụ ăn uống”, tỷ lệ 3% GTGT và 1,5% TNCN.
- TNCN chỉ tính trên phần vượt 1 tỷ. Người nộp thuế được trừ 1 tỷ đồng trước khi nhân tỷ lệ TNCN.
- Tiền tip của khách là doanh thu. Doanh thu tính thuế gồm cả các khoản phụ thu, phí thu thêm mà quán được hưởng. Game cộng tip vào doanh thu là đúng.
- Không có lệ phí môn bài. Lệ phí môn bài đã bãi bỏ từ 01/01/2026.
2. Chỗ sai lớn nhất: GTGT tính trên toàn bộ doanh thu
Trong game, thuế cuối ngày được tính bằng phần doanh thu cộng dồn vượt 1 tỷ nhân với 4,5%, tức gộp cả 3% GTGT lẫn 1,5% TNCN rồi cùng áp lên phần vượt. Cách này đúng với TNCN nhưng sai với GTGT.
Khi doanh thu năm đã vượt 1 tỷ, hộ kinh doanh không còn thuộc diện không chịu thuế GTGT nữa. GTGT lúc đó tính bằng tỷ lệ nhân với toàn bộ doanh thu, không được trừ 1 tỷ. Chỉ riêng TNCN theo phương pháp tỷ lệ mới được trừ 1 tỷ.
Ví dụ: quán trà sữa doanh thu 1,2 tỷ đồng một năm
| Cách tính | GTGT | TNCN | Tổng thuế |
|---|---|---|---|
| Trong game | 6.000.000 | 3.000.000 | 9.000.000 |
| Theo luật, năm 2026, có xuất hoá đơn | 28.800.000 | 3.000.000 | 31.800.000 |
| Theo luật, khi hết giảm thuế | 36.000.000 | 3.000.000 | 39.000.000 |
Cách tính theo luật: GTGT bằng 2,4% nhân 1,2 tỷ trong năm 2026, hoặc 3% nhân 1,2 tỷ khi hết thời gian giảm. TNCN bằng 1,5% nhân 200 triệu phần vượt.
Chênh lệch này là bẫy có thật ngoài đời. Nhiều chủ quán nghe “được trừ 1 tỷ” rồi áp cho cả hai loại thuế. Quán vừa chạm ngưỡng sẽ bất ngờ với một khoản GTGT tính từ đồng doanh thu đầu tiên trong năm.
Chạy thử cả năm bằng chính mã của game
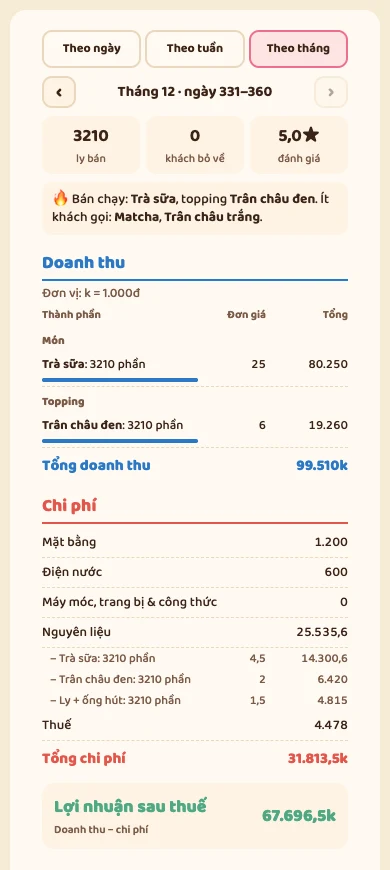
Để chắc con số trên đúng là cách game tính, chúng tôi chạy mã nguồn của game với một kịch bản bán hàng đều tay: 360 ngày trong game, mỗi ngày 107 ly trà sữa trân châu đen giá 31.000 đồng.
| Chỉ tiêu | Số tiền |
|---|---|
| Doanh thu cả năm | 1.194.120.000 |
| Thuế game tính cho cả năm | 8.735.400 |
| Thuế theo luật năm 2026, GTGT 2,4% và TNCN 1,5% | 31.570.680 |
| Thuế theo luật khi hết giảm, GTGT 3% và TNCN 1,5% | 38.735.400 |
Trong game, quán chỉ bắt đầu bị trừ thuế từ ngày thứ 302, lúc doanh thu cộng dồn vừa vượt 1 tỷ. Ngoài đời, khi cả năm đã vượt ngưỡng thì GTGT tính trên toàn bộ doanh thu từ đầu năm.
3. Giảm 20% mức tỷ lệ GTGT tới hết năm 2026
Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP giảm thuế GTGT từ 01/07/2025 đến hết 31/12/2026. Hộ kinh doanh tính GTGT theo tỷ lệ trên doanh thu được giảm 20% mức tỷ lệ khi xuất hoá đơn cho hàng hoá, dịch vụ được giảm. Dịch vụ ăn uống không nằm trong nhóm bị loại trừ, nên quán trà sữa được áp 2,4% thay cho 3%.
Game đang để 3% cố định. Điều này không sai về bản chất, nhưng người chơi nên biết con số thực nộp năm nay thấp hơn.
4. Không phải tiền nào vào két cũng là doanh thu
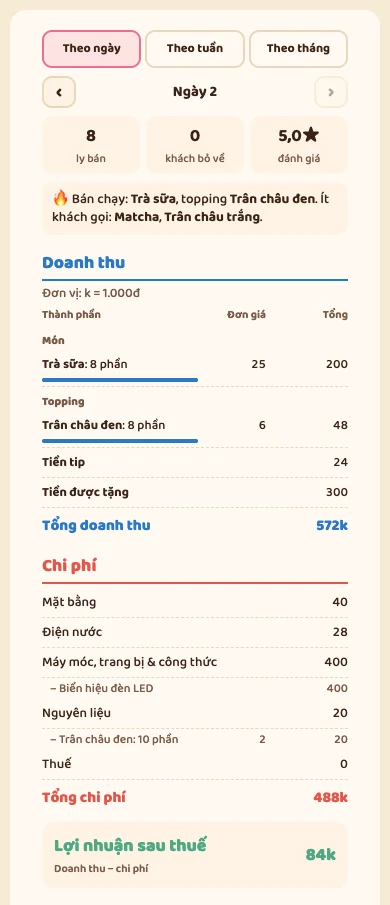
Game có sự kiện “tiền trên trời rơi xuống” và cộng tất cả vào doanh thu của quán, sau đó tính thuế trên đó. Ngoài đời, các khoản này được xử lý khác nhau.
| Sự kiện trong game | Cách hiểu đúng |
|---|---|
| Lì xì của khách quen, tiền cảm ơn vì trả lại ví | Tiền biếu tặng cho cá nhân, không phải doanh thu kinh doanh của hộ |
| Khách trả bằng vé số, vé trúng giải | Thu nhập trúng thưởng của cá nhân, công ty xổ số khấu trừ thuế TNCN 10% trên phần vượt 10 triệu mỗi lần khi trả thưởng |
| Công ty đặt cọc tiệc cuối tháng | Tiền nhận trước. Doanh thu phát sinh khi đã giao hàng |
| Nhà cung cấp hoàn tiền vì giao thiếu | Làm giảm giá trị nguyên liệu mua vào, không phải doanh thu |
Cộng nhầm các khoản này vào doanh thu làm quán chạm ngưỡng 1 tỷ sớm hơn thực tế, và nộp thừa thuế.
5. Tiền chi ra chưa phải là chi phí
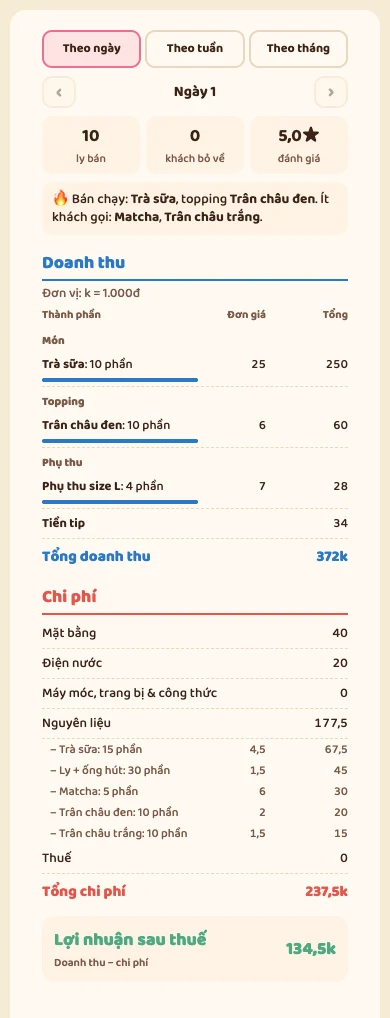
Trong game, nấu nguyên liệu buổi sáng là toàn bộ tiền nấu được tính ngay vào chi phí của ngày đó. Mua máy dán nắp 3 triệu hay tablet nhận đơn 7 triệu cũng tính trọn vào một ngày. Kết quả là ngày mua thiết bị lỗ rất nặng, còn những ngày sau lãi cao hơn thực tế.
Ví dụ chạy từ mã game: ngày 1 nấu 15 phần trà sữa, 5 phần matcha, 10 phần mỗi loại trân châu và nhập 30 bộ ly, rồi bán được 10 ly. Game tính trọn 177.500 đồng nguyên liệu vào chi phí ngày 1, kể cả 20 bộ ly, 5 phần matcha và 10 phần trân châu trắng chưa dùng tới.
Chế độ kế toán hộ kinh doanh theo Thông tư 152/2025/TT-BTC, áp dụng từ 01/01/2026, tách hai việc này ra:
- Nguyên liệu ghi nhập khi mua và ghi xuất khi đem dùng trên sổ chi tiết vật liệu, dụng cụ, sản phẩm, hàng hoá, mẫu S2d-HKD. Chi phí là phần đã xuất dùng. Phần còn tồn chưa phải chi phí.
- Công cụ, thiết bị dùng nhiều kỳ được phân bổ dần vào chi phí theo thời gian sử dụng, không dồn hết vào một kỳ.
- Loại sổ phải mở tuỳ cách nộp thuế. Hộ dưới ngưỡng dùng sổ doanh thu mẫu S1a-HKD. Hộ nộp thuế theo tỷ lệ trên doanh thu dùng mẫu S2a-HKD. Hộ nộp TNCN theo thu nhập tính thuế phải mở đủ bốn sổ S2b, S2c, S2d, S2e.
Với hộ nộp thuế theo tỷ lệ, chi phí không làm thay đổi số thuế. Nhưng muốn biết quán lãi thật hay lỗ thật thì vẫn phải tính chi phí theo cách trên. Con số “lãi” trong game đang gần với dòng tiền hơn là lãi.
6. Lương nhân viên và bảo hiểm xã hội
Quán trong game mở từ 11:00 tới 22:00, tức 11 tiếng. Nhân viên làm trọn ngày với lương từ 90.000 tới 250.000 đồng.
Theo Bộ luật Lao động, thời giờ làm việc bình thường không quá 8 giờ một ngày. Ba giờ còn lại là làm thêm, trả ít nhất 150%. Lương tối thiểu từ 01/01/2026 theo Nghị định 293/2025/NĐ-CP là 25.500 đồng một giờ ở vùng I và 17.800 đồng một giờ ở vùng IV.
| Nhân viên trong game | Lương ngày trong game | Tối thiểu vùng IV | Tối thiểu vùng I |
|---|---|---|---|
| Phụ quầy | 90.000 | 222.500 | 318.750 |
| Phụ quầy 2 | 150.000 | 222.500 | 318.750 |
| Pha chế | 200.000 | 222.500 | 318.750 |
| Nhân viên đơn online | 250.000 | 222.500 | 318.750 |
Mức tối thiểu cho ca 11 tiếng bằng 8 giờ thường cộng 3 giờ làm thêm tính 150%, tức 12,5 lần lương giờ.
Ngoài lương, hộ kinh doanh thuê người theo hợp đồng lao động từ đủ 1 tháng trở lên phải đóng bảo hiểm xã hội bắt buộc. Game chưa có khoản này, nên chi phí nhân sự trong game thấp hơn thật khá nhiều.
7. Ba lời thoại sự cố nói sai luật
Game dùng một số “sự cố” để trừ tiền người chơi. Ý tưởng hay, vì nó nhắc người chơi rằng quản lý tiền mặt và thuế có rủi ro thật. Nhưng ba câu thoại sau mô tả sai hậu quả pháp lý.
| Game nói | Luật quy định |
|---|---|
| Chủ quán trốn thuế, tài sản bị tịch thu | Phạt từ 1 tới 3 lần số thuế trốn, buộc nộp đủ tiền thuế và tiền chậm nộp. Không có hình thức tịch thu toàn bộ tài sản. Trốn thuế số tiền lớn mới xét trách nhiệm hình sự |
| Nộp thuế chậm, quán bị phạt | Khai đúng mà nộp chậm thì chỉ tính tiền chậm nộp 0,03% mỗi ngày trên số thuế chậm nộp, không bị xử phạt |
| Vay nóng lãi 45% một năm, trả đủ như bình thường | Lãi vay giữa cá nhân không quá 20% một năm. Phần lãi vượt không có hiệu lực, người vay không phải trả. Từ 100% một năm trở lên có thể bị xử lý hình sự tội cho vay lãi nặng |
8. Những thứ ngoài đời có mà game chưa có
- App giao đồ ăn khấu trừ thuế thay. Sàn có chức năng đặt hàng và thanh toán, chi tiết ở bài bán trên sàn bị trừ thuế sẵn, phải khấu trừ, khai thay, nộp thay GTGT và TNCN trên từng đơn của hộ kinh doanh. Nếu cả năm doanh thu từ 1 tỷ trở xuống, hộ làm thủ tục đề nghị hoàn lại số đã bị trừ. Game mới trừ phí sàn 20%, chưa trừ phần thuế này.
- Khai thuế theo quý. Hộ có doanh thu trên 1 tỷ tới 50 tỷ đồng khai thuế theo quý. Game trừ thuế vào két mỗi ngày.
- Hoá đơn điện tử. Hộ có doanh thu trên 1 tỷ đồng phải dùng hoá đơn điện tử có mã của cơ quan thuế, hoặc hoá đơn khởi tạo từ máy tính tiền.
- Thông báo doanh thu. Hộ dưới ngưỡng không nộp thuế nhưng vẫn phải thông báo doanh thu thực tế trong năm cho cơ quan thuế.
Kết luận
Tiệm Trà Nhỏ là một game dễ thương và có ích, vì nó cho người chơi cảm giác thật về hàng tồn, dòng tiền, phí sàn và thuế. Chỉ cần nhớ một điều khi đem kinh nghiệm trong game ra đời: vượt 1 tỷ thì GTGT tính trên toàn bộ doanh thu, còn 1 tỷ được trừ chỉ dành cho TNCN.
Những điểm còn lại như tiền biếu tặng, cách ghi chi phí, lương và bảo hiểm cũng nên được hiểu đúng trước khi mở quán thật.
Quán trà sữa doanh thu dưới 1 tỷ đồng một năm có phải nộp thuế không?
Không phải nộp GTGT và TNCN, nhưng vẫn phải thông báo doanh thu thực tế với cơ quan thuế và mở sổ doanh thu theo mẫu S1a-HKD.
Vượt 1 tỷ thì được trừ 1 tỷ cho cả hai loại thuế không?
Không. Chỉ TNCN tính trên phần vượt 1 tỷ. GTGT tính trên toàn bộ doanh thu năm.
Năm 2026 quán trà sữa nộp GTGT bao nhiêu phần trăm?
Tỷ lệ gốc là 3% trên doanh thu. Từ 01/07/2025 đến hết 31/12/2026, khi xuất hoá đơn, hộ kinh doanh được giảm 20% mức tỷ lệ này, còn 2,4%.
Tiền tip của khách có phải khai thuế không?
Có. Tip là khoản thu thêm gắn với dịch vụ của quán, được cộng vào doanh thu tính thuế.
Bán qua app giao đồ ăn thì còn phải tự khai phần doanh thu đó không?
Sàn đã khấu trừ và nộp thay thuế trên từng đơn. Hộ vẫn phải gộp doanh thu mọi kênh để xác định có vượt ngưỡng 1 tỷ hay không, và đề nghị hoàn lại nếu cả năm không vượt.
Mua máy móc cho quán thì tính chi phí thế nào?
Thiết bị dùng nhiều kỳ được theo dõi trên sổ vật liệu, dụng cụ và phân bổ dần vào chi phí theo thời gian sử dụng, không tính hết vào ngày mua.
Nộp thuế trễ vài ngày có bị phạt không?
Nếu đã khai đúng thì chỉ tính tiền chậm nộp 0,03% mỗi ngày trên số tiền chậm nộp. Bị xử phạt là khi chậm nộp hồ sơ khai thuế, khai sai hoặc trốn thuế.
- Luật Thuế giá trị gia tăng 48/2024/QH15, hiệu lực 01/07/2025, Điều 12 về phương pháp tính trực tiếp trên doanh thu. Luật 09/2026/QH16 sửa đổi quy định về mức doanh thu không chịu thuế của hộ kinh doanh, giao Chính phủ quy định.
- Luật Thuế thu nhập cá nhân 109/2025/QH15, hiệu lực 01/07/2026, Điều 7, đã sửa đổi bởi Luật 09/2026/QH16.
- Nghị định 68/2026/NĐ-CP về thuế và quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh, đã sửa đổi bởi Nghị định 141/2026/NĐ-CP nâng mức 500 triệu đồng thành 1 tỷ đồng, áp dụng từ 01/01/2026.
- Thông tư 18/2026/TT-BTC và Thông tư 50/2026/TT-BTC về tỷ lệ theo ngành nghề và hồ sơ khai thuế hộ kinh doanh, đã sửa đổi, thay thế một phần bởi Thông tư 89/2026/TT-BTC.
- Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP về giảm thuế GTGT, áp dụng từ 01/07/2025 đến hết 31/12/2026.
- Nghị định 362/2025/NĐ-CP, khoản 4 Điều 6, bãi bỏ quy định lệ phí môn bài từ 01/01/2026.
- Luật Quản lý thuế 108/2025/QH15, hiệu lực 01/07/2026, khoản 4 Điều 13 về sàn thương mại điện tử khấu trừ nộp thay, Điều 16 về tiền chậm nộp, Điều 44 về trốn thuế.
- Nghị định 252/2026/NĐ-CP, hiệu lực 01/07/2026, Điều 43 và Điều 44 về khấu trừ, nộp thay trên nền tảng thương mại điện tử.
- Nghị định 254/2026/NĐ-CP, hiệu lực 01/07/2026, khoản 1 Điều 6 về hoá đơn điện tử của hộ kinh doanh.
- Nghị định 125/2020/NĐ-CP về xử phạt vi phạm hành chính về thuế, hoá đơn, đã sửa đổi bởi Nghị định 102/2021/NĐ-CP, Nghị định 310/2025/NĐ-CP và Nghị định 291/2026/NĐ-CP.
- Thông tư 152/2025/TT-BTC về chế độ kế toán hộ kinh doanh, cá nhân kinh doanh, hiệu lực 01/01/2026, thay thế Thông tư 88/2021/TT-BTC.
- Bộ luật Lao động 45/2019/QH14, Điều 98 và Điều 105. Nghị định 293/2025/NĐ-CP về lương tối thiểu, hiệu lực 01/01/2026.
- Luật Bảo hiểm xã hội 41/2024/QH15, hiệu lực 01/07/2025, khoản 1 Điều 2.
- Bộ luật Dân sự 91/2015/QH13, Điều 468 về lãi suất. Bộ luật Hình sự 100/2015/QH13, Điều 201 về tội cho vay lãi nặng.
Bài liên quan


Để lại một bình luận